売上が増えても資金繰りが苦しい本当の原因
 matu_admin
「今月は過去最高の売上を達成した」と喜んだのもつかの間、月末に会社のお金がほとんど残っておらず、資金繰りに頭を抱えた経験はありませんか。その答えは、多くの場合「粗利」の見方にあります。
このコラムでわかること
経営で見るべきは「売上」ではなく「粗利益」です。売上がどれだけ大きくても、そこから原価を引いた粗利益が少なければ、手元に残るお金は増えていきません。資金繰りも経営計画も、まず粗利益から考えると数字が組み立てやすくなります。
多くの中小企業経営者が「売上」を追いかけるあまり、本当に重要な数字を見落としています。その数字こそが、会社の黒字化と安定経営の鍵となる「粗利(あらり、売上総利益)」です。当事務所の顧問先様は70%以上が黒字経営を実現していますが、その背景には徹底した「粗利主義」があります。
「売上アップ=利益アップ」は間違い?売上至上主義の罠
「売上が増えれば、自然と利益も増える」——これは、多くの経営者が陥りやすい思い込みの一つです。売上高は業種によってその中身が大きく異なり、1億円の売上を達成しても、手元にいくら残るかは仕入れや原価にかかるコストで決まります。
【業種比較】小売・卸売業とサービス業で見る粗利の格差
1億円の売上を上げた2つの会社を比較してみましょう。
年商1億円の会社を業種で比較した場合
| 項目 | A社:小売・卸売業 | B社:サービス業 |
| 売上高 | 1億円 | 1億円 |
| 売上原価(仕入れ等) | 8,000万円(8割) | 0円 |
| 粗利益(売上総利益) | 2,000万円(2割) | 1億円(10割) |
A社は売上の8割が仕入れに消え、手元に残る粗利益はわずか2,000万円です。一方のB社は原価がないため、1億円がそのまま粗利益となります。同じ1億円の売上でも、粗利益の額はこれだけ違うのです。
売上を追うほど資金繰りが悪化する「貸倒れリスク」と「仕入れ負担」
たとえ仕入れが必要な業種で年商10億円になったとしても、粗利益が1〜2億円であれば、粗利益1〜2億円のサービス業と実質的な体力はほとんど変わりません。
サービス業であれば無駄な仕入れの支払いも発生せず、回収不能になる貸し倒れリスクの金額も小さくて済みます。仕入れが必要な業種は、売上が大きくなるほど事前の大きなキャッシュアウトが必要になり、資金繰りのリスクが跳ね上がってしまうのです。
POINT
会社の体力を判断するときは「売上の大きさ」ではなく「実質的にどれだけ粗利益が残るか」を基準にしましょう。
なぜ「売上」ではなく「粗利」を見るべきなのか
当事務所が経営者の方々に「売上よりも粗利」と繰り返しお伝えしているのは、粗利益こそが経営の「ブレ」をなくし、会社をコントロールするための指標になるからです。
粗利は利益(黒字化)への道筋が最も近い数字
売上から最終的な利益にたどり着くまでの間には、材料費や外注費、仕入れといったさまざまな原価が挟まります。売上をベースに利益を予測しようとすると、この原価の変動によって計算が不透明になってしまいます。
一方、原価を差し引いた後の粗利益をベースに考えれば、あとは家賃や人件費などの固定費を差し引くだけで最終的な利益が出ます。粗利益から見た方が、利益までの道筋が圧倒的に近く、計算もしやすいのです。
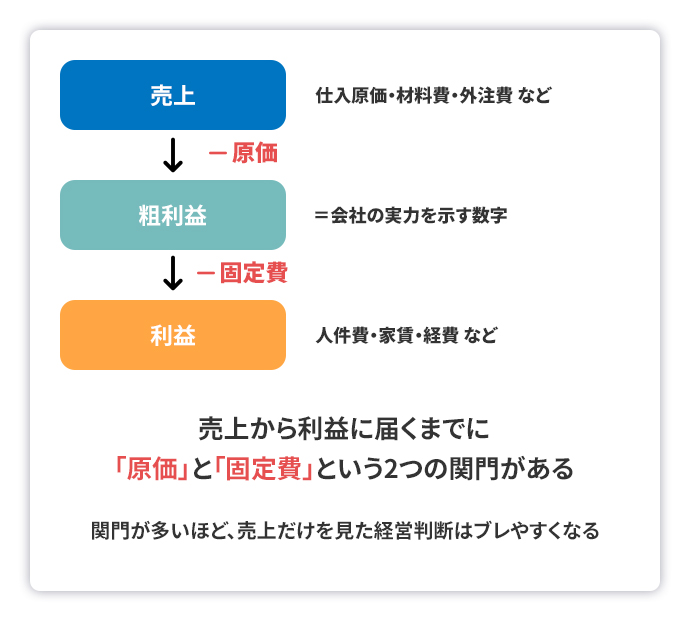
売上起点だと計画がブレる。粗利起点だからこそブレない経営計画が立てられる
多くの経営者様が売上目標を立てがちですが、売上を起点に経営計画を立てると数字がブレやすくなります。いくら売上目標を達成しても、原価が高騰すれば利益は簡単に目減りしてしまうからです。利益の源泉である粗利益を起点に置くことで、原価の変動に左右されにくい、地に足の着いた経営計画を立てることができます。
固定費を賄うために本当に必要なのは「売上目標」ではなく「粗利目標」
経営の基本は、毎月かかる固定費を確実に賄い、手元に利益を残すことです。どれだけの売上が必要かを考える前に、まず自社の固定費(人件費や家賃など)はいくらか、残したい利益はいくらかを把握しなければなりません。固定費を賄うために必要なのは「いくらの売上か」ではなく「いくらの粗利益か」です。粗利益の目標が決まって初めて、それを達成するために必要な売上高が明確になります。
正しい粗利を算出する土台になる「固変分解」
正確な粗利益を把握するためには、会計実務において費用を正しく区分けする必要があります。この変動費と固定費の区分け作業を固変分解(こへんぶんかい)と呼びます。
変動費と固定費の区分け例
| 区分 | 特徴 | 代表的な費用の例 |
| 変動費 | 売上の増減に応じて金額が変動する | 仕入原価、材料費、外注費、など |
| 固定費 | 売上の増減に関わらず毎月一定して発生する | 正社員の人件費、家賃、リース料、保険料、水道光熱費 など |
「費用の区分けや毎月の集計は難しそうだ」と思われるかもしれませんが、粗利益を算出する作業自体は決して難しいものではありません。重要なのは最初の区分け(ルールづくり)です。ここさえ正しく作ってしまえば、その後の運用は非常にシンプルになります。多くの中小企業が数値管理でつまずくのは、この最初の区分けを誤ったまま集計を続けてしまっているからです。
⚠️ よくある間違い
本来は固定費であるはずの人件費を、変動費(原価)に含めてしまうケースが非常に多く見られます。人件費は売上の増減にかかわらず発生する固定費としての性質を強く持っているため、ここを誤って変動費に混ぜてしまうと、正しい粗利益が見えなくなり、経営判断を誤る原因になります。
「固定費は固定的に捉える」ことが正確な経営の第一歩
人件費や外注費をどうコントロールするかは経営戦略の要です。たとえば、社内スタッフを増やさず外注化に振り切るという選択肢もあります。自社で雇用するより利益率は下がりますが、売上が落ち込んだときに固定費負担で経営が圧迫されるリスクを避けられ、経営の安定につながります。
自社で人を雇う場合は、人件費という固定費を波のない安定したもの(固定的なもの)として捉え、それを上回る粗利益を確実に稼ぐ構造をつくることが、経営を安定させる第一歩になります。
建設業・製造業で特に注意したい人件費の区分け
固変分解の中でも、特に振り分けにブレが生じやすいのが建設業と製造業です。現場の職人さんや工場の従業員の人件費を、原価(変動費)へ含めてしまうケースが多く見られます。
建設業:粗利計算と人件費のポイント
建設業の場合、人件費まで一律に原価へ含めてしまうと、工事ごとの粗利率が実態以上にブレて見えます。本来、人件費は売上の増減にかかわらず発生する固定費としての性質を強く持っています。まずここを整理することが正確な粗利計算の出発点になります。
製造業:粗利計算と変動費のポイント
製造業も同様に、人件費を変動費に入れてしまうと「今月は工場が忙しくて売上は伸びたはずなのに、なぜか利益が薄い」といった感覚とのズレが生まれ、経営判断を誤る原因になります。
松原会計式・粗利を基準にした経営計画の立て方
ここからは、当事務所が顧問先様に実践している、粗利益を起点とした経営計画の組み立て手順をご紹介します。
1.正しい固変分解で「本当の粗利益」を把握する
自社の費用を見直し、人件費・外注費・材料費などを変動費と固定費に正しく区分けします。人件費などの固定費を誤って変動費に入れないよう精査し、経営判断のベースとなる本当の粗利益を算出します。
2.固定費を賄う「必要粗利益」を算出する
明確になった固定費の総額に、会社として残したい目標利益を足し合わせます。この金額が、今期(または今月)会社が最低限稼ぎ出さなければならない「必要粗利益」です。
3粗利益から「必要な売上目標」を逆算する
算出した必要粗利益を、自社の正しい粗利率で割ることで、初めて「いくらの売上が必要か」という根拠のある売上目標が導き出せます。
粗利管理・月次決算を毎月スムーズに回すためのポイント
この計画を机上の空論で終わらせないためには、毎月の月次決算で数値を検証・改善していく仕組みが欠かせません。
- 固変分解の区分ルールを定め、毎月同じ基準で集計する
- 毎月早期に試算表を確定させ、計画に対する粗利益の達成度を確認する
- 目標粗利益に届いていない場合は、価格改定や原価率の見直しなどの手を打つ
当事務所では、この最初の区分け(ルールづくり)から毎月の数値把握までを伴走支援しています。
まとめ:粗利を把握して「安心計画経営」へ
会社の実質的な体力を測る物差しは、売上の大きさではなく粗利益です。売上だけを追いかけていると、原価と固定費という2つの関門を経て利益に至るまでの道筋がブレやすくなりますが、粗利益と固定費のバランスを毎月見ていけば、経営状態を数字で判断できるようになります。その粗利益を正確に出す鍵は、変動費と固定費を正しく仕分ける固変分解にあり、特に建設業・製造業では人件費の振り分けにブレが生じやすいため注意が必要です。そして、正確な粗利益が把握できて初めて、固定費や必要売上を逆算した経営計画を組み立てることができます。
資金繰りを安定させ、会社にしっかりと利益を残すためには、「売上」という表面的でブレやすい数字に惑わされず、「粗利益」という経営の本質を映す数字をコントロールすることが欠かせません。自社の事業構造を正しく整理し、粗利益を起点とした計画を立て、毎月の月次決算で数値をチェックしていく。この着実な積み重ねが、経営者の不安を解消し、強い会社をつくる確実な方法です。
「売上はあるのに手元にお金が残らない」「数字に基づいたブレない経営計画をつくりたい」とお悩みの経営者様は、ぜひ一度、自社の粗利益を見直してみてください。