製造業の原価計算は間違っている?直接原価計算で見える真実
 matu_admin
このコラムでわかること
この記事では、「決算書は黒字なのに現金が増えない」という中小製造業に共通する悩みの正体が、実は原価計算の方法そのものにあることを解説します。
具体的には、税務申告のために使う「全部原価計算」と、経営判断のために使う「直接原価計算」がどう違うのかを構造から整理したうえで、全部原価計算のままだと経営判断を誤ってしまう理由、そして実際に粗利益率1%だった会社が限界利益率40%の優良企業だったと判明した松原会計の支援事例を、数字と根拠を持ってご紹介します。
さらに、直接原価計算へ見直すことで見えてくる「何個売れば利益が出るのか」「売上が増えたとき利益はいくら増えるのか」「本当に儲かっている製品はどれか」「値決めや追加受注をどう判断すべきか」「目標利益から必要売上・必要数量をどう逆算するか」という5つの視点、そして自社に導入するための実践ステップまで、明日からの経営判断にそのまま使える形でまとめています。
「決算書上は利益が出ているはずなのに、なぜか通帳の現金が増えない」
「利益を1,000万円増やすために、あと何個製品を売ればいいのか分からない」
中小製造業の経営者様や財務担当者様から、このようなご相談をいただくことが少なくありません。
結論から申し上げます。
その原因は経営者の手腕でも営業不足でもなく、「製造業の原価計算」の方法そのものが、経営判断の邪魔をしている可能性が大いにあります。
多くの製造業では、決算や確定申告(財務会計)で使う「全部原価計算」を、そのまま社内の意思決定(管理会計)にも流用しています。
しかし、これが大きな落とし穴です。本記事では、税理士事務所 松原会計の実際の支援事例や数値を交えながら、「直接原価計算」と「全部原価計算」の違いを、図解を交えて徹底的に解説します。
「黒字のはずなのに現金がない」中小製造業が陥る原価計算の罠
多くの製造業が採用している「全部原価計算」は、税理士に決算を依頼した際に自動的に作られる試算表や決算書のベースになっています。しかし、この試算表に表示されている「売上総利益(粗利益)」をそのまま信じて経営判断を下すと、実態との間に大きな乖離が生じます。
財務会計(税務用)と管理会計(経営用)の混同
| 会計の種類 | 主な目的 | 使う場面 |
| 財務会計(原則全部原価計算) | 税務署や銀行など外部に対し、ルール(企業会計原則)通りに正しい税金・決算を報告する | 決算書、確定申告、金融機関への提出資料 |
| 管理会計(直接原価計算) | 経営者が「いくら売れば黒字になるか」「どの製品に注力すべきか」を正しく判断する | 月次の経営会議、価格決定、目標設定 |
「決算書を作るための数値」と「会社を成長させるための数値」は、本来まったくの別物です。財務会計の数字をそのまま経営の舵取りに使ってしまうことこそが、「利益が出ているのに手元にお金がない」という違和感の正体なのです。
全部原価計算と直接原価計算の違いとは?構造から理解する
まずは製造業の原価計算の基本構造を整理します。製造業における「製造原価」は材料費・労務費・経費の3要素から成りますが、これを「売上に比例して増減するか」で分類したものが変動費と固定費です。
- 変動費:売上(生産量)に直接比例して増える費用(例:材料費、加工外注費など)
- 固定費:売上(生産量)に関係なく一定額かかる費用(例:工場の家賃、社員の固定給、機械の減価償却費、保険料など)
| 比較項目 | 全部原価計算(財務会計・税務用) | 直接原価計算(管理会計・経営用) |
| 原価に含める範囲 | 変動費+固定費(人件費・家賃など全て) | 変動費のみ(材料費・外注費など) |
| 固定費の扱い | 製品1個あたりに割り振り(配賦)して原価に含める | 発生した期間の「期間費用」として一括処理する |
| 算出される利益 | 売上総利益(粗利益) | 限界利益(売上高-変動費) |
| 主な目的 | 決算・税務申告・外部報告 | 社内での意思決定・損益分岐点分析・目標設定 |
| 長所 | 制度会計として公認されている | 売上増減と利益増減が一致し、直感的に理解できる |
| 短所 | 在庫の増減によって粗利益率が歪む | 税務申告時には全部原価計算への修正が必要 |
法人税の申告自体は全部原価計算のルールに従う必要があるため、「切り替える」というよりも、社内管理用にもう一つの原価計算を持つ(併用する)というのが正しいイメージです。
「全部原価計算」のままだと経営判断を誤る3つの理由
罠①:操業度や在庫の増減で「1個あたりの原価」が変動してしまう
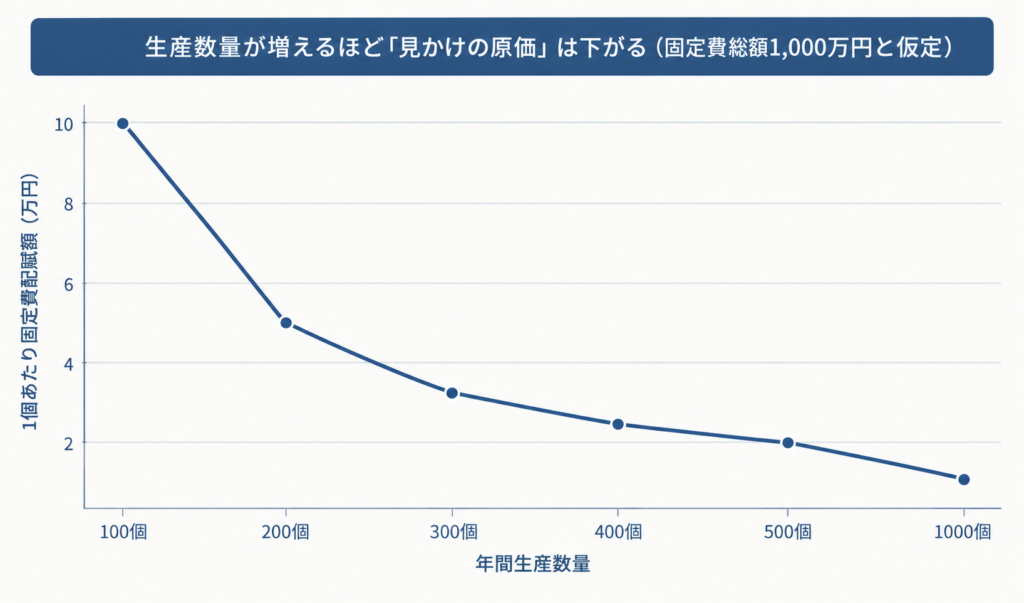
全部原価計算では、工場の家賃や人件費などの固定費を「生産した製品の数」で割って1個あたりの原価を決めます。そのため、作れば作るほど製品1個あたりの固定費配賦額が下がり、見かけ上の原価が安くなるという現象が起きます。
極端な例を挙げましょう。
1年間で工場の家賃や人件費などの固定費が「1億円」かかったとします。もし1年間で「製品を1個」だけ作り、それが売れずに在庫として残った場合、全部原価計算ではその1億円がすべて「棚卸資産(在庫)」として計上されます。その結果、1億円の経費を使っているにもかかわらず、決算書上の損益は「マイナス(赤字)」になりません。
売れていないのに「作って在庫にしただけ」で利益が出て見えてしまう。これが全部原価計算の構造的な欠陥です。
罠②:固定費が原価に紛れ込み「本当の限界利益」が見えなくなる
売上が2倍になったからといって、工場の地代家賃や正社員の基本給が2倍になることはありません。これらは売上規模にかかわらず毎月発生する「固定費」です。固定費を原価に混入させてしまうと、製品を1個追加で売ったときに「実際にいくら手元にお金が残るのか(限界利益)」が計算できなくなります。
罠③:販売価格の決定や目標販売個数の計算が狂う
原価計算が歪んでいると、「この価格で受託して良いのか」「目標利益を出すために何個売るべきか」という基本的な問いに正しく答えられなくなります。次章の実例が、まさにこのケースです。
【実例】粗利益率「1%」から「40%」へ!直接原価計算が見せた真実
当事務所に税理士変更でご相談に来られた実際の製造業様の事例をご紹介します。
以前の税理士(全部原価計算)での計算結果
- 売上高:5億円
- 売上原価:4億9,500万円(原価率99%)
- 売上総利益(粗利益):500万円(粗利益率1%)
この状態で「来期は利益を1,000万円残そう」と目標を立てたとします。粗利益率1%の計算式に基づくと、「売上を10億円増やさなければならない」という不可能な目標になってしまい、現場は完全に思考停止に陥っていました。
松原会計で「直接原価計算(固変分解)」へ変更した結果
- 売上高:5億円
- 変動費:3億円(材料費・外注費など)
- 限界利益:2億円(限界利益率40%)
- 固定費:1億9,500万円(人件費・家賃・減価償却費・共通費など)
- 営業利益:500万円
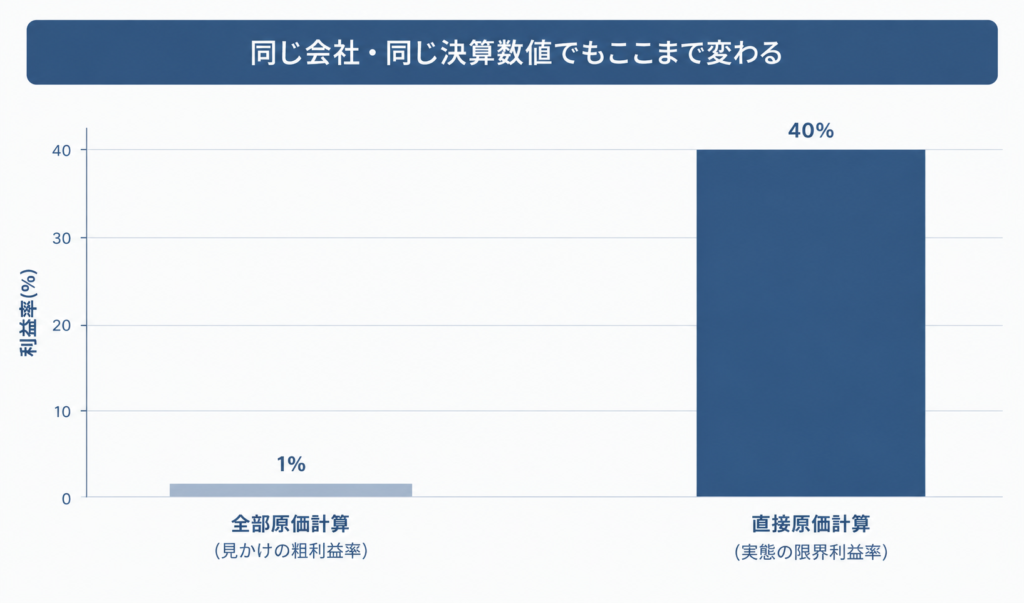
実態は、売上の40%(2億円)を稼ぎ出す「収益体質」の工場だったのです。限界利益率が「40%」だと分かれば、目標利益1,000万円を追加で獲得するために必要な売上高は以下のように計算できます。
必要増収額 = 目標追加利益 1,000万円 ÷ 限界利益率 40 = 2,500万円
「売上を10億円増やす」という現実離れした数値ではなく、「売上を2,500万円増やす」という具体的かつ達成可能なアクションプランへ落とし込むことが可能になりました。
全部原価計算から直接原価計算へ見直すべき5つの理由
ここまでは「原価計算の構造の違い」を見てきました。ではその違いが、経営の現場では具体的にどう役立つのでしょうか。松原会計が現場で実感している「見直すべき理由」を5つに整理してご紹介します。
① 何個売れば利益が出るのかが分かる
経営で本当に知りたいのは、「1個の原価はいくらか」だけではありません。「何個売れば固定費を回収できるのか」「何個売れば目標利益を達成できるのか」です。直接原価計算なら、次の式で具体的な「個数」まで落とし込めます。
必要販売数量 = (固定費+目標利益) ÷ 1個当たり限界利益
② 売上が増えたとき、利益がいくら増えるのかが分かる
全部原価計算では固定費まで製品原価に含めるため、売上と利益の関係が見えにくくなります。直接原価計算なら「売上-変動費=限界利益」となるため、「あと100個売れば利益はいくら増えるのか」が分かります。売上目標と利益目標を直接結びつけられるのが最大の利点です。
③ 本当に儲かっている製品が分かる
全部原価計算では、製造間接費などの固定費を各製品に配賦しますが、この配賦基準を変えれば製品別利益も変わってしまいます。その結果、固定費を多く配賦されただけの製品が「儲からない製品」に見えることがあります。直接原価計算では、まず製品ごとの限界利益を見るため、その製品を売ることで会社の利益にいくら貢献しているのかが見えやすくなります。
④ 値決めや受注判断がしやすくなる
「この価格で受注してよいのか」「値引きしても利益は残るのか」「追加受注を受けるべきか」。こうした判断にも、固定費を配賦した全部原価より、1個追加で製造・販売したときに増える変動費と限界利益を見る方が有効です。特に生産能力に余裕がある場合の追加受注では、大きな違いが出ます。
⑤ 経営計画が作れる原価計算になる
直接原価計算に見直す最大の意味は、ここにあります。「売上-変動費=限界利益」「限界利益-固定費=利益」という構造にすれば、目標利益から必要限界利益、必要売上、必要販売数量までを逆算できるようになります。
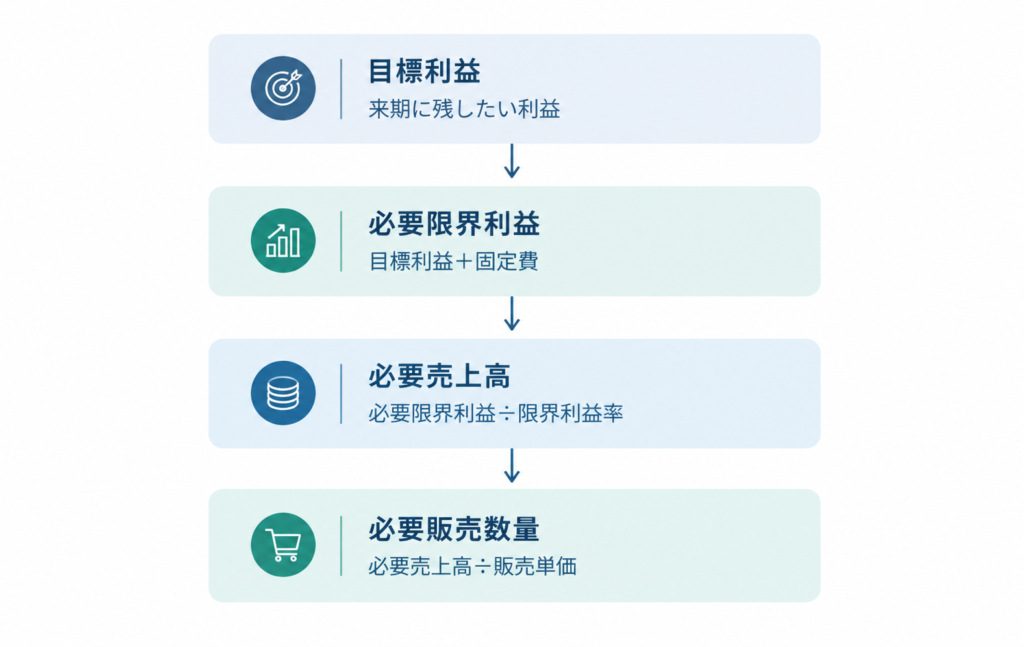
つまり原価計算が、単に「過去に製品をいくらで作ったかを計算するもの」から、「これから何を、いくらで、何個売れば目標利益を達成できるのかを考えるもの」へと役割を変えるのです。
5つの理由まとめ
| 理由 | 経営の問い | 全部原価計算では | 直接原価計算では |
| ①販売数量 | 何個売れば黒字になるか | 固定費が原価に混ざり個数に紐づけにくい | (固定費+目標利益)÷限界利益で算出可能 |
| ②売上と利益 | 売上増加で利益はいくら増えるか | 固定費混入で関係が不明瞭 | 限界利益率を掛ければ即算出 |
| ③製品別収益性 | どの製品が本当に儲かっているか | 配賦基準次第で見かけが変わる | 製品ごとの限界利益で判断できる |
| ④値決め・受注判断 | この価格・追加受注を受けるべきか | 固定費込みの原価と比較し判断を誤りやすい | 変動費と限界利益で本当の採算を判断できる |
| ⑤経営計画 | 目標利益から何をすべきか逆算できるか | 逆算しにくい | 目標利益→必要限界利益→必要売上→必要数量と逆算可能 |
中小製造業が「直接原価計算」を導入・実践する3ステップ
ステップ1:勘定科目を「変動費」と「固定費」に仕分ける(固変分解)
まずは試算表の勘定科目一つひとつを、変動費(売上に比例するもの)と固定費(売上に関係なく発生するもの)に仕分けます。材料費や外注加工費、運賃といった項目は変動費に、人件費(固定給部分)・地代家賃・減価償却費・保険料などは固定費に分類するのが基本です。パート・アルバイトの残業代のように売上と連動する部分は変動費、正社員の基本給は固定費、というように一つの科目を按分するケースもあります。
ステップ2:限界利益率を算出し、損益分岐点を把握する
固変分解ができたら、「売上高-変動費=限界利益」「限界利益÷売上高=限界利益率」を算出します。さらに固定費を限界利益率で割れば、損益分岐点売上高(利益がちょうどゼロになる売上高)が明確になります。
ステップ3:目標利益から逆算し、月次で進捗を管理する
損益分岐点が分かれば、前章の5つの理由で見た通り、目標利益から必要売上高・必要販売数量までを逆算できます。ここで重要なのは、これを一度きりの分析で終わらせず、毎月の月次決算に組み込んで継続的にモニタリングすることです。製品ごと・受注ごとに限界利益を管理できれば、日々の値決めや受注判断の精度も一気に上がります。
原価計算は「決算のため」ではなく「経営のため」に使う
私たち松原会計が中小製造業様を支援する中で強く感じるのは、多くの経営者様は決して経営判断が下手なのではなく、単に「正しい数字」を渡されていないだけだということです。粗利益率1%という数字を見せられれば、誰でも守りの経営に入らざるを得ません。しかし実態は限界利益率40%の優良企業だった、という今回の事例はまさにその典型です。
当事務所では、決算・申告のための全部原価計算とは別に、経営判断のための直接原価計算(管理会計)を毎月の月次決算書の中に組み込み、社長様との毎月の面談で「今月はどの製品でいくら稼いだか」「目標利益まであといくら必要か」を数字で共有しています。これは単発のコンサルティングではなく、月次決算・税務顧問としての継続的な伴走支援だからこそ実現できる形です。
さらに、この限界利益の考え方を経営計画書策定支援に落とし込むことで、社長の目標を「社員にも伝わる具体的な数字」に変換し、会社全体で同じゴールに向かえる体制づくりまで支援しています。現在の顧問税理士に原価計算や資金繰りの相談がしづらいと感じている方は、税理士セカンドオピニオンや顧問税理士変更もぜひご検討ください。
まとめ
全部原価計算と直接原価計算の違いは、単なる会計処理の違いではなく、「経営判断を正しく行えるかどうか」を左右する重要なテーマです。
- 全部原価計算は決算・税務申告のための数字
- 直接原価計算(限界利益)は経営判断のための数字
- この2つを混同すると、「黒字なのに現金がない」「目標が現実離れする」といった問題が起こる
- 直接原価計算に見直すことで、①必要販売数量②売上と利益の関係③製品別収益性④値決め・受注判断⑤逆算での経営計画、という5つの視点が手に入る
もし自社の粗利益率に違和感を覚えている、あるいは「今の税理士は数字を作るだけで、経営の相談ができない」とお感じでしたら、一度当事務所の月次決算面談の無料体験をお試しください。
製造業に強い税理士をお探しの方へ
製造業では、原材料費や人件費の上昇、設備投資、資金繰り、受注・生産管理など、業界特有の経営課題があります。
松原会計では、月次決算による数字の見える化を通じて、利益とキャッシュを残す経営をサポートしています。製造業サポートに関する詳しい内容はこちらをご覧ください。